저축을 얼마나 해야 적당한지 알려주는 곳은 많지만, 막상 기준이 다 다릅니다. 저도 매달 통장에 얼마가 남아야 정상인지 궁금해서, 통계청이 분기마다 발표하는 가계동향조사를 직접 찾아봤습니다. 이번 글에서는 그 안에 나오는 ‘평균소비성향’과 ‘흑자율’이라는 숫자가 소득 구간마다 얼마나 다른지, 그리고 최근 분기 사이에 얼마나 크게 움직였는지를 정리합니다.
저축률 대신 봐야 할 숫자, 평균소비성향
가계동향조사에서 정작 중요한 건 “번 돈 중 얼마를 쓰는가”를 나타내는 평균소비성향입니다. 처분가능소득(소득에서 세금·보험료 같은 비소비지출을 뺀 금액) 대비 소비지출 비율로, 이 비율을 100에서 빼면 저축 여력을 뜻하는 흑자율이 나옵니다. 2026년 2분기 기준 전체 가구의 평균소비성향은 69.2%였습니다. 처분가능소득 423만 5천원 중 소비지출을 빼고 남은 흑자액은 130만 2천원, 흑자율로 환산하면 30.8%입니다.
소득 구간에 따라 흑자율은 완전히 다릅니다
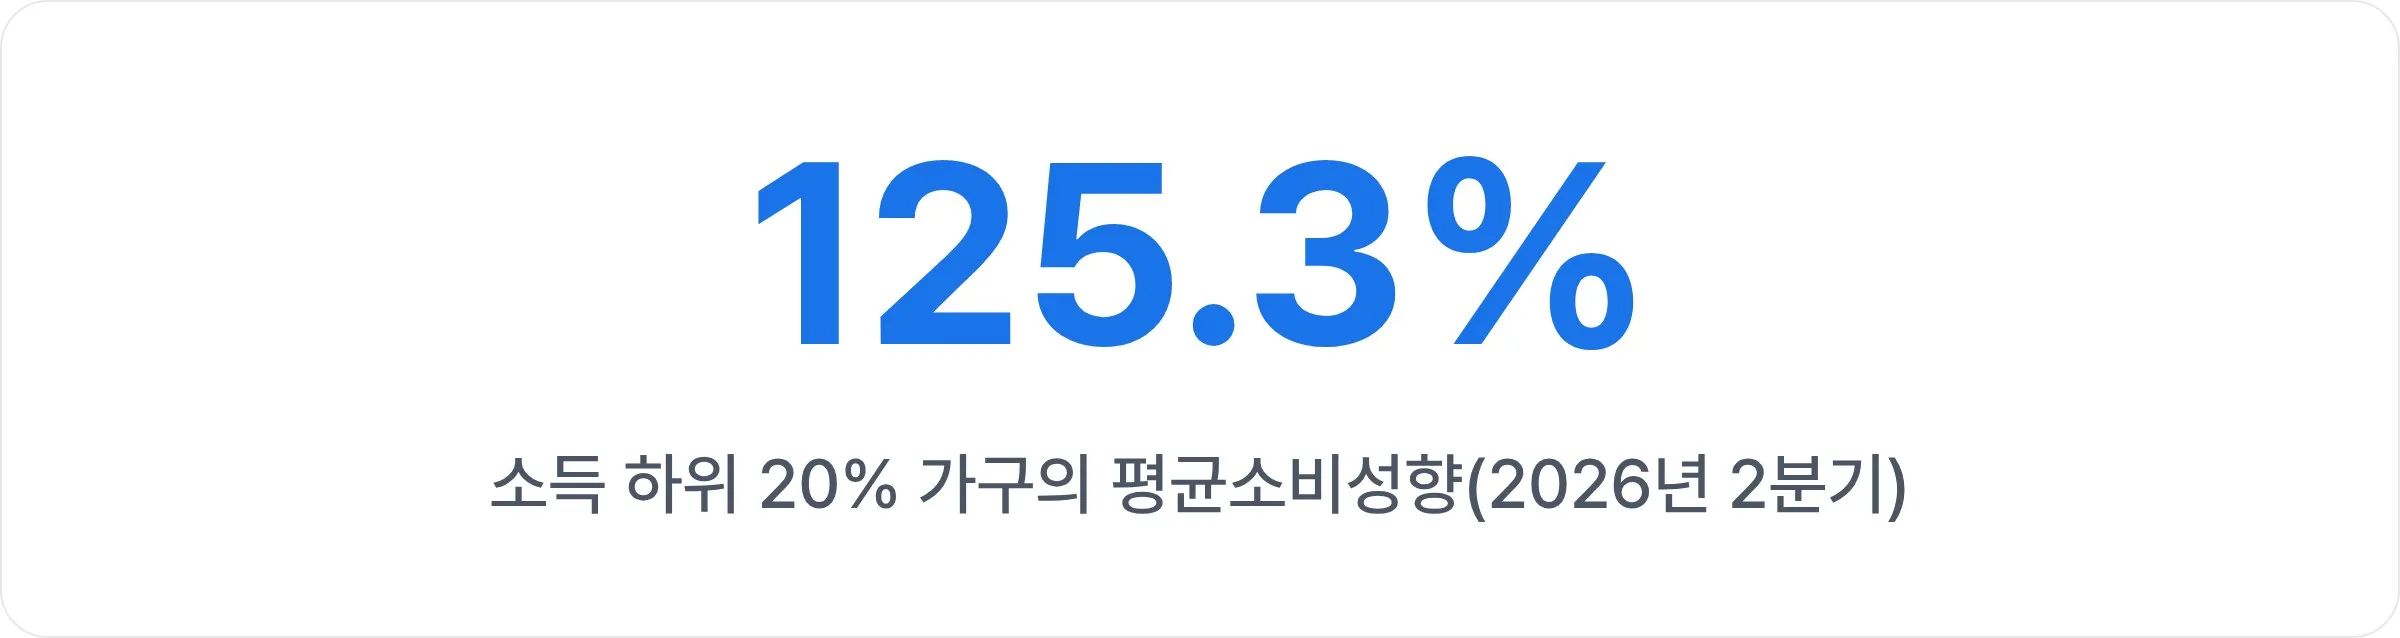
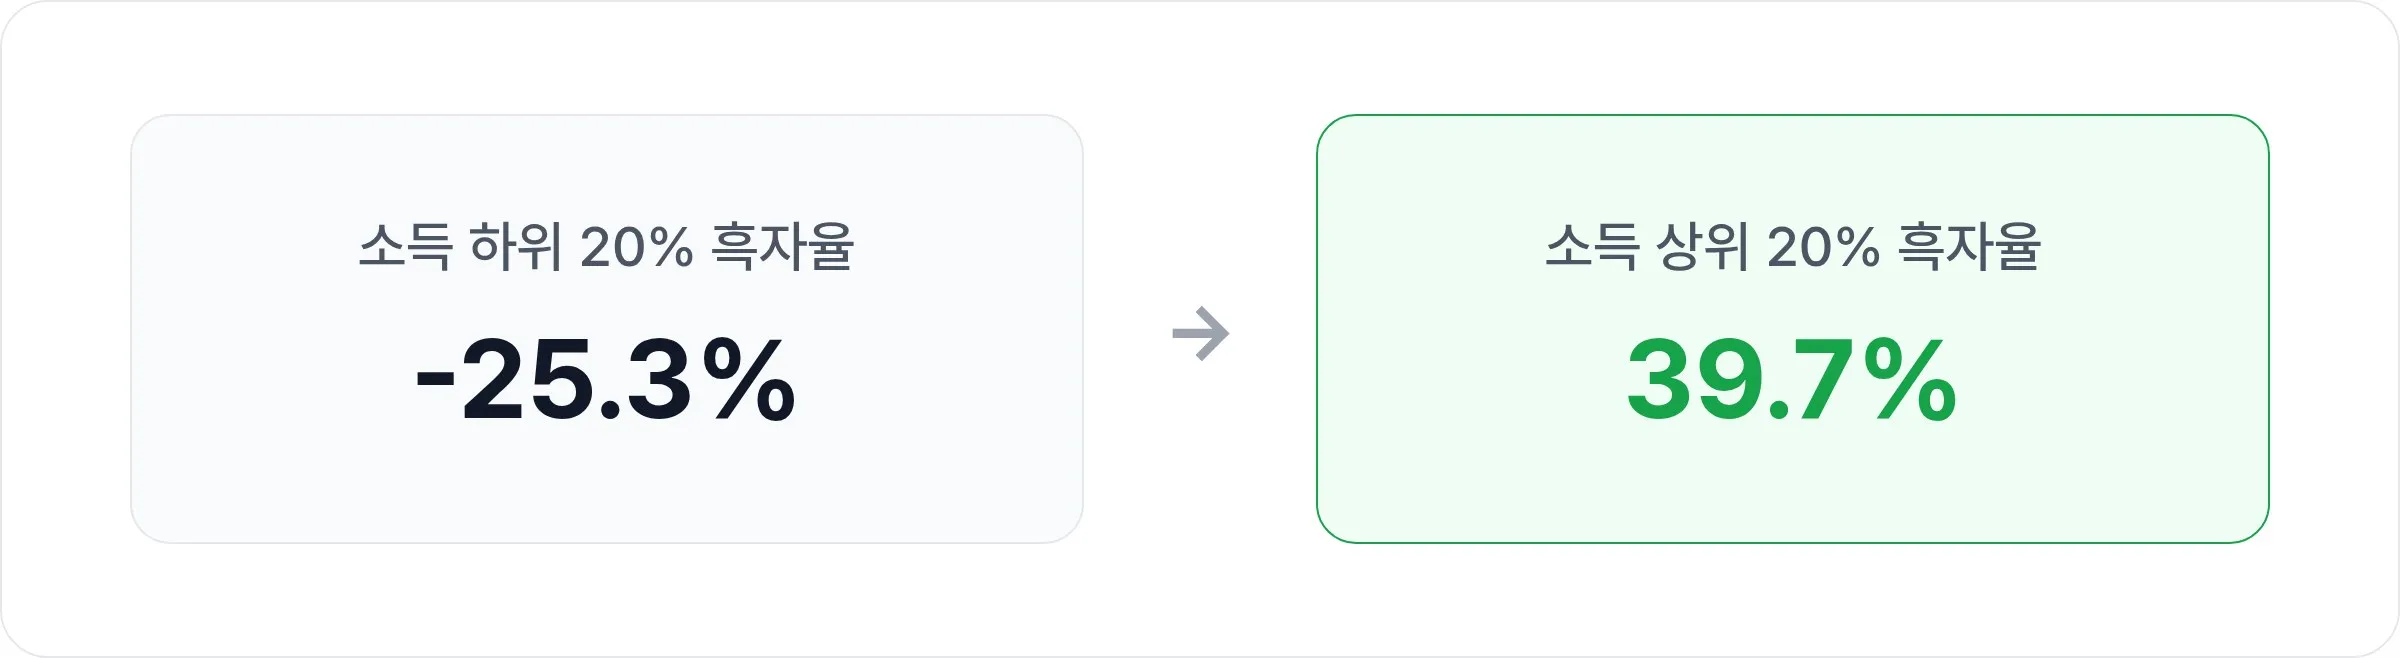
전체 평균 하나로는 내 상황을 가늠하기 어렵습니다. 2026년 2분기 소득 1분위(하위 20%) 가구의 평균소비성향은 125.3%였습니다. 처분가능소득보다 소비지출이 더 많다는 뜻이라, 흑자율로 따지면 마이너스 25.3%입니다. 반대로 소득 5분위(상위 20%) 가구의 평균소비성향은 60.3%로, 흑자율은 39.7%였습니다. 같은 분기, 같은 조사인데도 흑자율 격차가 65%포인트 가까이 벌어집니다.
분기마다 크게 흔들리는 격차 지표
하지만 이 격차를 나타내는 지표 자체도 분기마다 꽤 흔들립니다. 소득 5분위 배율(상위 20% 소득을 하위 20% 소득으로 나눈 값)은 2026년 1분기에 6.59배로, 코로나19 직후인 2020년 이후 1분기 기준 6년 만에 가장 높았습니다. 그런데 바로 다음 분기인 2026년 2분기에는 4.97배로 떨어지며 2006년 통계 작성 이후 역대 최저치를 기록했습니다. 한 분기 수치만 보고 격차가 커졌다거나 줄었다고 단정하기는 어렵다는 뜻입니다.
평균보다 내 흑자율을 직접 확인하는 것이 먼저
결국 “몇 %를 저축해야 하는가”보다 먼저 확인할 건 “지금 내 평균소비성향이 몇 %인가”입니다. 이 숫자는 카드값이 몰리는 달과 아닌 달에 따라 매번 달라지기 때문에, 한 번 계산해두고 끝낼 수 있는 값이 아닙니다.
저는 결제 알림을 자동으로 읽어 지출을 기록해주는 방식으로 매달 이 숫자를 확인합니다. 카드와 계좌를 여러 개 나눠 쓰다 보면 손으로 다 더하기 번거로운데, 여러 계좌 내역이 한 화면에 모이니 소득 대비 얼마를 쓰고 있는지 매달 비교하기가 쉬워졌습니다. 예산을 정해두고 초과하면 알려주는 기능을 함께 쓰면, 소비성향이 슬금슬금 오르는 시점도 통계청 발표를 기다리지 않고 바로 알 수 있습니다.
평균은 참고 자료일 뿐입니다. 내 흑자율이 통계청 평균보다 높은지 낮은지보다, 지난달보다 오르고 있는지 내리고 있는지를 꾸준히 확인하는 쪽이 실제 저축으로 이어질 가능성이 큽니다.