가계부를 처음 시작하는 사람들이 가장 먼저 막히는 지점은 “카테고리를 몇 개로 나눠야 하나”입니다. 저도 처음에는 눈에 보이는 대로 항목을 만들다가 카페·간식·편의점을 따로 나누고, 결국 한 달도 못 가 기록을 놓친 경험이 있습니다. 이번 글에서는 카테고리를 어떻게 나누고, 예산 초과 알림을 어떻게 활용해야 실제로 지출이 줄어드는지를 정리합니다.
카테고리를 몇 개로 나눠야 할까
카테고리 개수에 대한 의견은 조금씩 갈립니다. 한 실무 가이드는 대분류를 6~10개 정도로 두고, 한 번 입력할 때 3초 안에 고를 수 있는 수준이어야 꾸준히 쓸 수 있다고 설명합니다. 반대로 카테고리를 아예 단순하게 두라는 의견도 있습니다. 너무 세밀하게 나누면 입력 자체가 귀찮아져 포기하게 된다는 것입니다.
공통점은 있습니다. 정작 중요한 건 “고정 지출과 변동 지출을 먼저 나누는가”입니다. 월세·관리비·통신비·보험료처럼 매달 금액이 거의 같은 고정 지출과, 식비·카페·교통비·쇼핑처럼 달마다 달라지는 변동 지출을 구분한 다음, 변동 지출 안에서만 세부 카테고리를 늘리는 방식이 유지하기 쉽다는 의견이 여러 실무 가이드에서 공통으로 나타납니다.
정부 통계로 보는 내 지출은 어디에 몰려 있을까
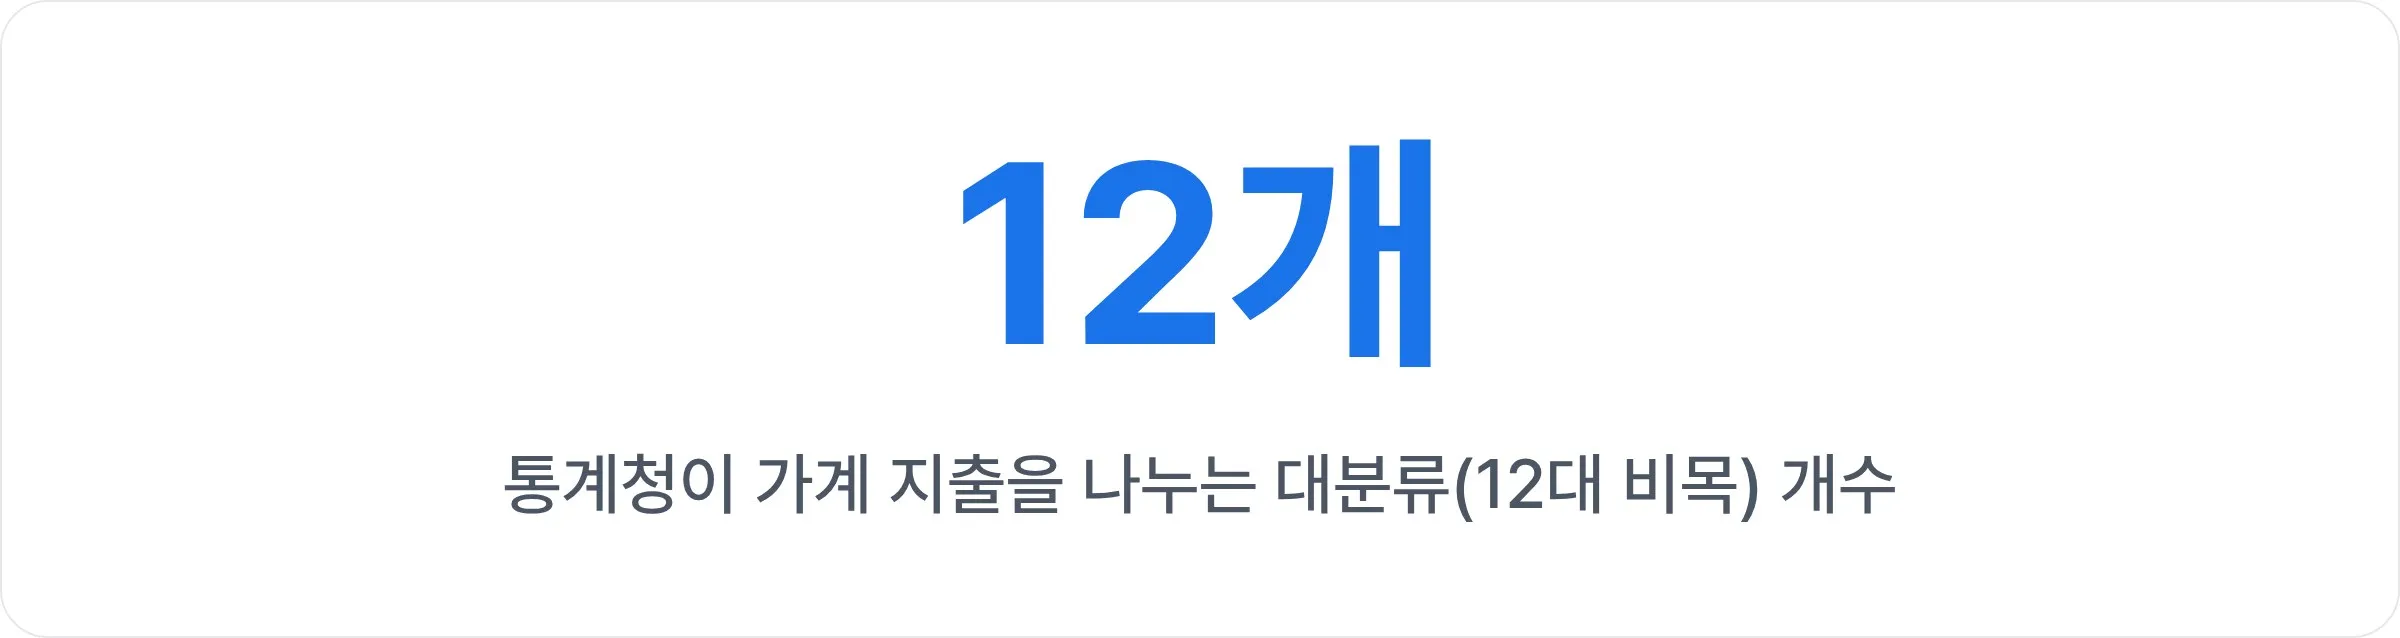
통계청(現 국가데이터처)은 2009년부터 가계 소비지출을 12대 비목으로 나눠 발표하고 있습니다. 식료품·비주류음료, 주거·수도·광열, 교통·운송, 정보통신, 오락·문화, 교육 등입니다. 2026년 1분기 가계동향조사 기준 가구당 월평균 소비지출은 310만 5,000원으로, 전년 같은 기간보다 5.3% 늘었습니다.
소득 수준에 따라 돈이 몰리는 항목도 다릅니다. 소득 1분위 가구는 주거·수도·광열 21.7%, 식료품·비주류음료 20.8% 순으로 비중이 높은 반면, 소득 5분위 가구는 교통·운송 14.7%, 음식·숙박 14.1% 순으로 비중이 높습니다. 하지만 이 비율을 그대로 내 가계부에 옮겨 적용할 필요는 없습니다. 통계는 평균일 뿐이고, 내 지출이 실제로 몰리는 카테고리는 최근 한두 달 기록을 직접 봐야 알 수 있기 때문입니다.
예산을 정했다면, 초과 알림을 어떻게 써야 할까
카테고리별로 예산 한도를 걸었다면 다음은 초과했을 때 알려주는 기능을 어떻게 받아들이느냐입니다. 리처드 탈러가 제시한 넛지 이론은 강제하지 않고 선택을 유도하는 개입을 말하며, 자동 저축 설정이나 알림 기능이 대표적인 응용 사례로 꼽힙니다. 지속 가능하지 않은 소비를 줄이기 위한 사전 알림 메시지를 다룬 한 연구에서는, 손실을 강조하는 방식의 메시지가 이득을 강조하는 방식보다 소비를 줄이는 데 더 효과적이었다는 결과도 보고됐습니다.
머니핏은 카드·계좌 결제 알림을 읽어 지출을 자동으로 기록하고, 카테고리별 예산을 설정하면 초과 시 알려줍니다. 직접 입력하지 않아도 카테고리별 한도가 얼마나 남았는지 확인할 수 있어, “다 쓰고 나서 후회”가 아니라 “쓰기 전에 한 번 더 보는” 구조를 만들 수 있습니다.
결론 — 나에게 맞는 카테고리부터 정하기
저는 매달 시작 전에 지난달 카테고리별 지출을 먼저 확인하고, 그중 비중이 큰 카테고리 서너 개에만 예산을 걸어두는 방식으로 정리했습니다. 카테고리 개수를 몇 개로 할지 정답을 찾기보다, 고정과 변동을 나누고 실제로 돈이 새는 곳부터 좁혀가는 순서가 먼저라는 것이 이번에 정리하며 내린 결론입니다.