대출 금리는 계약할 때 한 번 정해지면 만기까지 그대로라고 생각하기 쉽습니다. 저도 오랫동안 그렇게 알고 있었는데, 신용상태가 나아졌다면 금리를 다시 매겨 달라고 요구할 수 있는 권리가 법에 정해져 있었습니다. 금리인하요구권입니다. 이번 글에서는 이 권리를 쓰기 전에 확인해야 할 네 가지를 법령과 공시 자료 기준으로 정리했습니다.
법에 정해진 권리라는 점
금융위원회는 금리인하요구권을 “대출 등을 이용하는 소비자가 본인의 신용상태가 개선된 경우 금융회사에 금리인하를 요구할 수 있는 권리”로 설명합니다. 은행의 경우 은행법 제30조의2와 같은 법 시행령 제18조의4, 은행업감독규정 제25조의4가 근거입니다.
혜택이 아니라 권리라는 점이 중요합니다. 은행은 신용공여 계약을 체결하려는 사람에게 금리인하를 요구할 수 있다는 사실을 알려야 하고, 이를 어기면 2천만원 이하의 과태료 대상이 됩니다. 은행뿐 아니라 저축은행, 카드사, 보험사 등 제1~2금융권에서도 신청할 수 있습니다. 은행과 보험사, 저축은행, 여신전문금융회사는 2018년 12월에, 상호금융회사는 2022년 1월에 법제화됐고 새마을금고는 2023년 5월부터 시행됐습니다.
어떤 변화가 있어야 신청할 수 있나
법령이 정한 기준은 “취업, 승진, 재산 증가, 개인신용평점 상승 등 신용상태의 개선이 나타났다고 인정되는 경우”입니다. 개인사업자를 포함해 개인이 아닌 경우에는 재무상태 개선과 신용등급, 개인신용평점 상승 등이 기준이 됩니다.
정책브리핑이 예시로 든 사유는 더 구체적입니다. 소득이나 재산이 늘어난 경우, 취업과 승진, 이직, 전문자격 취득, 부채 감소, 신용평점 개선입니다. 다만 금융위원회 설명을 보면 실제 심사에서는 이런 사유 외에 수신실적과 연체 여부, 부수거래나 급여이체 실적까지 함께 본다고 돼 있습니다. 신청 사유에 해당하는지보다 “그 변화가 금리 산정에 실제로 반영될 만한가”가 판단 기준인 셈입니다.
제출 서류는 금리인하 신청서와 재직증명서, 근로소득원천징수영수증 같은 신용상태 개선 증빙자료입니다. 영업점을 찾아가도 되고, 금융회사 앱이나 누리집에서 비대면으로도 신청할 수 있습니다.
신청은 77% 늘었는데 수용률은 떨어졌습니다
은행연합회가 2026년 8월 31일 공시한 은행권 운영실적을 보면 흐름이 뚜렷합니다. 2026년 상반기 신청 건수는 267만 9,000건으로 직전 반기 151만 3,000건에서 77% 늘었습니다.
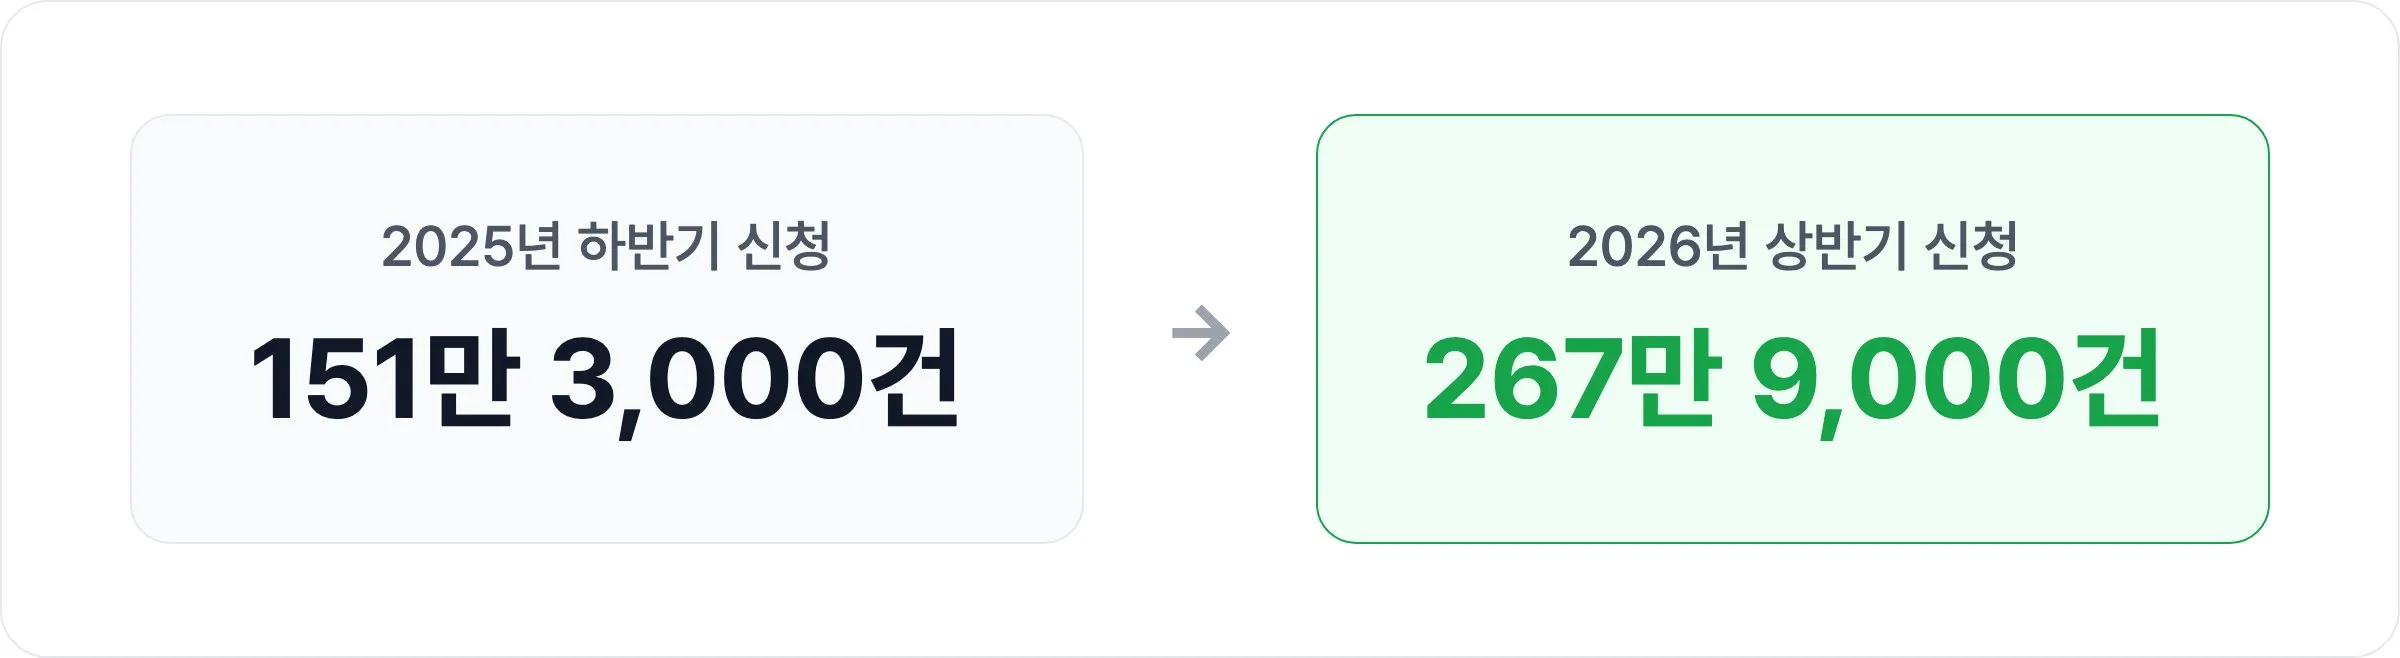
은행연합회는 은행권의 제도 개선 홍보와 마이데이터 기반 금리인하요구 서비스 도입을 신청 증가의 배경으로 짚었습니다. 2026년 2월 도입된 이 서비스는 소비자가 처음 한 번만 동의하면 마이데이터 사업자가 정기적으로 금융회사에 신청을 넣어주는 방식입니다.
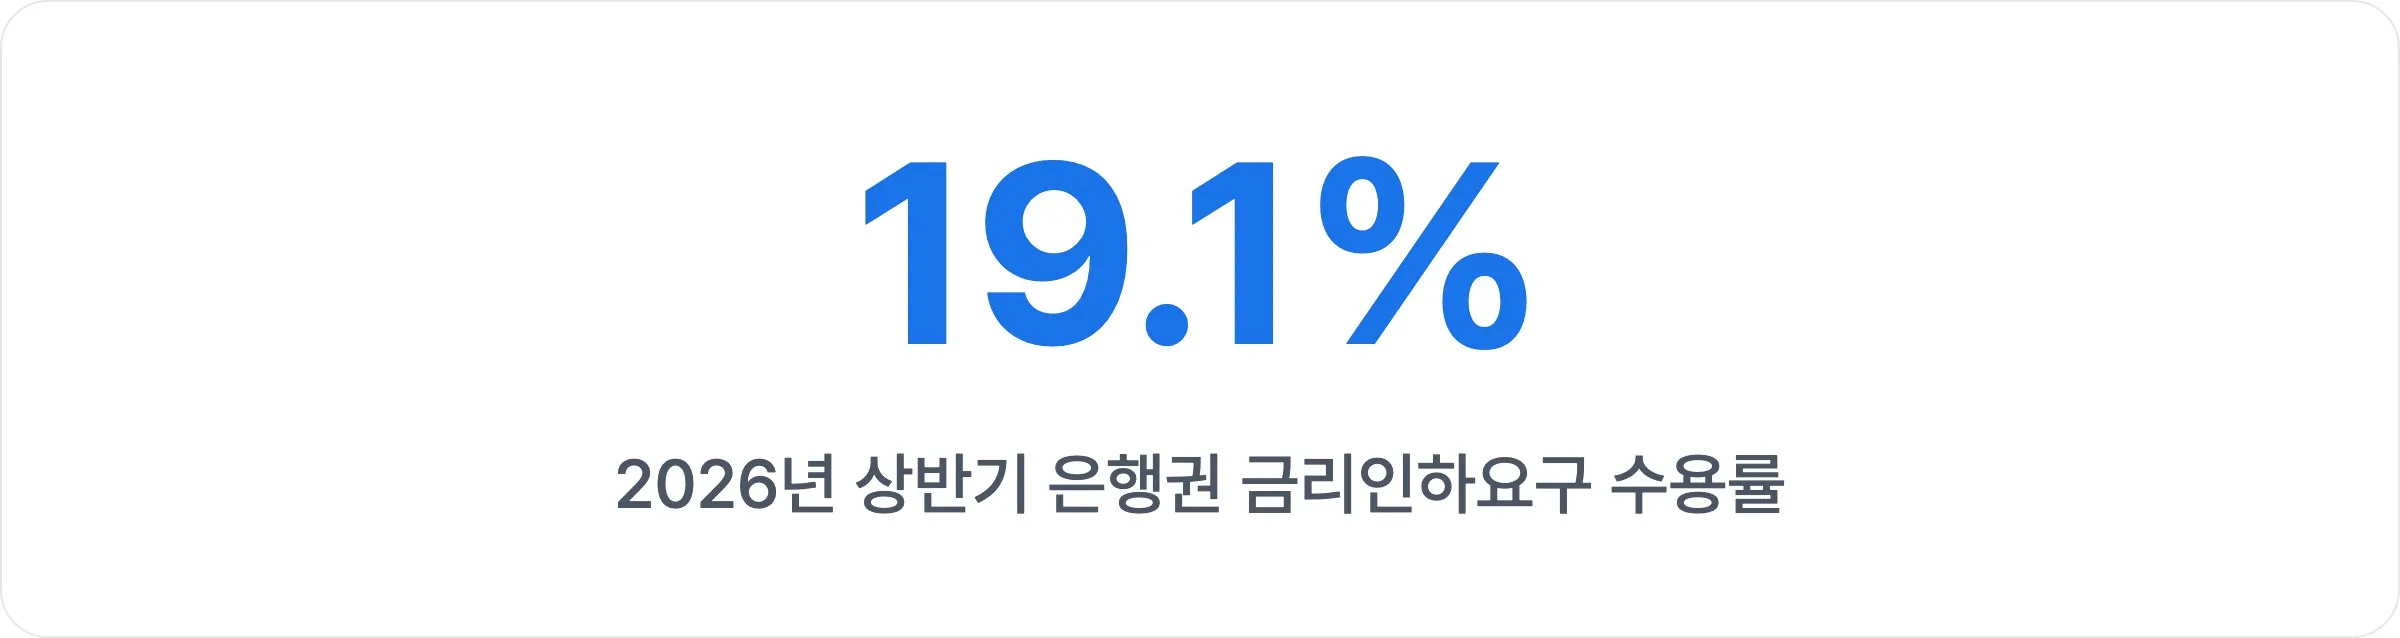
반면 수용률은 같은 기간 27.6%에서 19.1%로 8.5%포인트 떨어졌습니다. 수용 건수 자체는 51만 2,000건으로 22.5% 늘었으니, 받아들여진 건수보다 신청 건수가 훨씬 빠르게 늘어난 결과입니다.
이자감면액은 734억 3,000만원으로 직전 반기보다 0.8% 늘었습니다. 안을 들여다보면 방향이 갈립니다. 가계대출은 337억 5,000만원에서 402억 9,000만원으로 19.4% 늘어난 반면, 기업대출은 391억 3,000만원에서 331억 4,000만원으로 15.3% 줄었습니다.
신청한 뒤에 벌어지는 일
은행은 금리인하 요구를 받은 날부터 10영업일 안에 수용 여부와 그 사유를 알려야 합니다. 자료 보완을 요구한 날부터 자료가 제출되는 날까지의 기간은 이 기한에서 빠집니다. 통지는 전화나 서면, 문자메시지, 전자우편, 팩스 등으로 이뤄집니다.
거절되는 경우도 정해져 있습니다. 애초에 대상 상품이 아니거나, 이미 가장 낮은 금리를 적용받고 있거나, 신용상태의 개선이 경미해 금리 재산정에 영향을 미치지 않는 경우입니다. 거절하더라도 금융회사는 그 사유를 안내해야 하고, 신청자가 요청하면 신용도 평가에 활용된 정보내역을 제공해야 합니다.
가장 많이 망설이는 지점은 “신청했다가 오히려 불리해지지 않을까”일 텐데, 정책브리핑은 이 부분을 분명히 안내하고 있습니다. 신청 결과는 수용과 거절 두 가지로만 나뉘며, 받아들여지면 금리가 내려가고 거절되면 금리에 변화가 없어 신청으로 금리가 인상되는 등의 불이익은 없다는 설명입니다.
신청 시점을 잡으려면 매달 이자로 얼마가 빠져나가고 있는지부터 눈에 보여야 합니다. 카드와 계좌를 여러 개 쓰고 있다면 결제 알림을 읽어 자동으로 기록하고 하나의 타임라인으로 합쳐 보여주는 앱을 쓰는 것도 방법입니다.
결론 — 조건이 바뀐 날이 신청할 날입니다
수용률 19.1%는 낮아 보이지만, 마이데이터 서비스로 조건 변화와 무관하게 자동 신청되는 건수가 늘어난 결과이기도 합니다. 뒤집어 보면 판단 기준은 여전히 “내 신용상태에 금리에 반영될 만한 변화가 있었는가” 하나입니다.
취업하거나 승진했을 때, 다른 대출을 갚아 부채가 줄었을 때, 신용평점이 눈에 띄게 올랐을 때가 신청할 시점입니다. 거절되더라도 금리가 오르지는 않으니, 조건이 바뀐 해에 한 번쯤 확인해 보시길 권합니다.