월급이 들어오면 어떻게 나눠 쓸지부터 정하라는 말은 자주 듣게 됩니다. 저도 그 말을 듣고 가장 먼저 찾아본 것이 50/30/20 규칙이었습니다. 그런데 막상 제 지출에 대보니 비율이 전혀 맞지 않았습니다. 이번 글에서는 이 규칙이 원래 무엇이었는지, 그리고 한국 가계 통계에 그대로 대입하면 어디가 어긋나는지 정리합니다.
50/30/20 규칙은 어디서 나왔나
이 규칙은 2000년대 중반 미국에서 대중화됐습니다. 당시 하버드 로스쿨 교수였던 엘리자베스 워런이 딸 어밀리아 워런 티아기와 함께 쓴 책 『All Your Worth』에서 제안한 배분법입니다. 세후 소득을 필수 지출 50%, 원하는 소비 30%, 저축과 부채 상환 20%로 나누라는 내용입니다.
눈여겨볼 것은 이 규칙이 나온 배경입니다. 워런은 앞서 쓴 책에서 1990년대 말부터 2000년대 초까지 파산이 늘어난 원인으로 “가계 예산에서 고정비가 차지하는 비중의 증가”를 지목했습니다. 50이라는 숫자는 이상적인 목표라기보다, 고정비를 여기까지는 묶어두자는 방어선에 가깝습니다.
한국 평균 가계에 대입해보면
국가데이터처가 2026년 5월에 발표한 2026년 1분기 가계동향조사를 보면, 전국 가구의 월평균 소득은 548만 1,000원입니다. 세금과 사회보험료 등을 뺀 처분가능소득은 434만 4,000원이고, 이 중 소비지출이 310만 5,000원입니다. 처분가능소득의 71.5%를 쓰는 셈입니다.
남는 돈, 즉 흑자액은 123만 9,000원입니다. 처분가능소득으로 나눠보면 약 28.5%가 됩니다. 규칙이 말하는 저축 20%보다 오히려 높은 수치입니다.
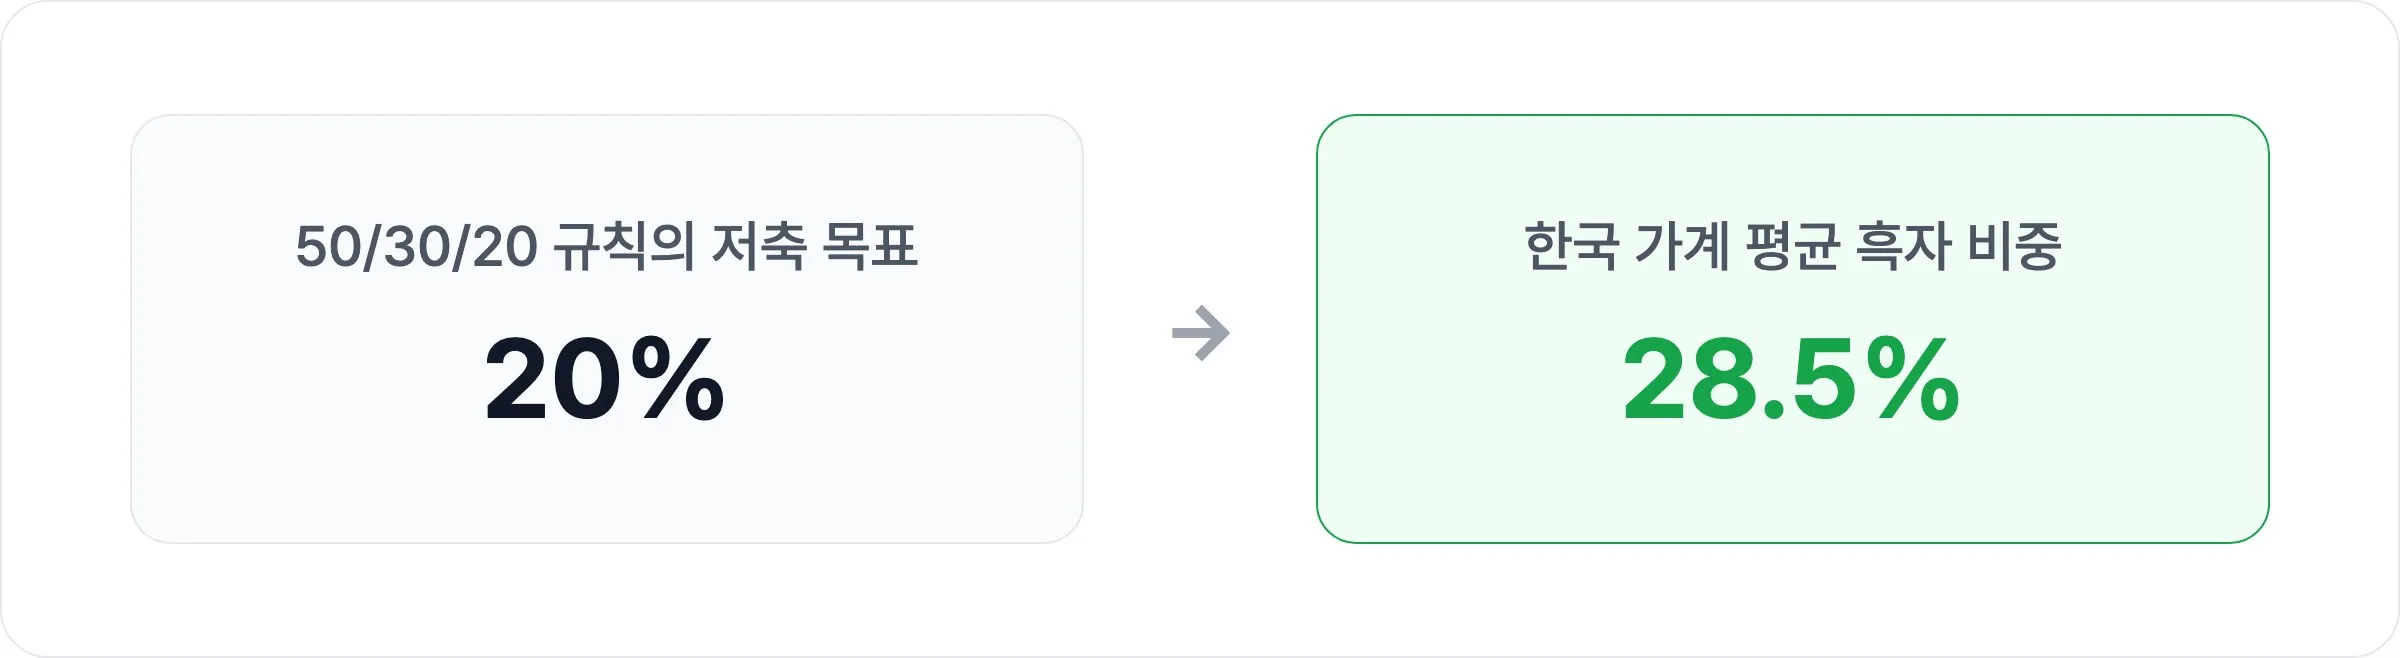
어긋나는 쪽은 저축이 아니라 50과 30입니다
남는 돈만 보면 규칙보다 여유로워 보입니다. 하지만 소비지출 안쪽을 들여다보면 이야기가 달라집니다.
같은 조사에서 항목별 지출은 음식·숙박 45만 8,000원, 식료품·비주류음료 45만 2,000원, 주거·수도·광열 42만 6,000원, 교통·운송 36만 2,000원 순으로 큽니다. 이어서 보건 25만 5,000원, 교육 23만 7,000원, 오락·문화 19만 1,000원, 정보통신 17만 6,000원이 뒤따릅니다.
문제는 이 항목들을 필수와 재량으로 깔끔하게 가를 수 없다는 데 있습니다. 통계 자체에는 필수와 재량의 구분이 없습니다. “음식·숙박”에는 끼니와 여행 숙박비가 함께 들어 있고, “교통·운송”에는 대중교통비와 자동차 구입비가 같이 잡힙니다. 2026년 1분기에 교통·운송이 12.1% 늘어난 것도 이런 혼재와 무관하지 않습니다.
결국 50과 30을 가르는 선은 통계가 정해주지 않습니다. 각자 그어야 하는 선입니다.
본고장에서도 50%는 흔들리고 있습니다
규칙이 나온 미국에서도 사정은 비슷합니다. 2026년 들어 여러 매체가 “필수 지출 50% 상한은 고비용 도시의 임차인에게 비현실적”이라고 지적하고 있습니다. 주거비 하나가 필수 지출 몫을 거의 다 차지해버린다는 것이 핵심입니다. 그래서 주거비가 실수령액의 35~40%를 차지하는 경우에는 60/25/15나 60/20/20처럼 필수 비중을 높이되 저축 20%는 지키는 변형이 대안으로 제시됩니다.
한국의 1인가구도 비슷한 압력을 받습니다. KB금융의 1인가구 보고서를 다룬 2026년 7월 보도에 따르면, 1인가구는 월 소득의 약 40%를 생활비로 쓰고 월세 거주자의 주거비 부담은 자가 거주자의 약 2배입니다.
정리하면 최근 논조는 “규칙을 버려라”가 아니라 “틀은 쓰되 퍼센트는 각자 고쳐 쓰라”에 가깝습니다.
비율보다 먼저 할 일은 측정입니다
비율을 정하려면 지금 내 비율을 알아야 합니다. 저도 여기서 순서를 거꾸로 밟았습니다. 목표 비율을 먼저 정해놓고 지출을 거기에 끼워 맞추려 하니, 매달 어긋난 이유를 알 수 없었습니다.
먼저 정해둘 것이 두 가지 있습니다. 하나는 기준 소득입니다. 원 규칙은 세후 소득 기준인데, 국내 해설에서는 세전으로 설명하면서 실수령액 적용을 함께 허용하기도 합니다. 어느 쪽을 택하든 상관없지만 중요한 건 “매달 같은 기준을 쓰는가”입니다. 다른 하나는 비정기 지출입니다. 명절이나 경조사, 자동차 관련 비용처럼 매달 나오지 않는 돈을 예상 밖의 지출로 두면 비율이 매달 무너집니다. 연간 예상액을 12로 나눠 미리 잡아두는 편이 낫습니다.
그다음이 측정입니다. 매달 일정한 속도로 빠져나가는 반복 지출이 실제 비율을 결정하는데, 이건 기억이 아니라 기록으로만 보입니다. 머니핏은 결제 알림을 읽어 지출을 자동으로 기록하고, 카드와 계좌 여러 개를 하나의 타임라인으로 합쳐 보여줍니다. 예산을 설정해두면 초과할 때 알려주기도 합니다. 손으로 적지 않아도 내 비율이 쌓인다는 점이 이 단계에서는 가장 실용적입니다.
정리하면
50/30/20은 정답표가 아니라 출발점입니다. 한국 가계 평균은 저축 몫에서는 이미 규칙을 넘어서 있고, 정작 어긋나는 곳은 소비 안쪽의 50과 30입니다. 적정 비율은 소득과 주거 형태, 부채 상황에 따라 달라지니 남의 비율을 그대로 가져오기보다 두세 달 치 실제 지출을 먼저 재보고 내 숫자로 고쳐 쓰시길 권합니다.