가계부를 한 달 내내 꼬박 적어두고도 카드 청구서를 열어보면 숫자가 맞지 않는 경우가 많습니다. 저도 한동안은 제가 몇 건을 빠뜨렸다고 생각해 영수증을 다시 뒤졌습니다. 하지만 아무리 세어봐도 기록 쪽은 맞았습니다. 원인은 기록이 아니라 신용카드가 굴러가는 구조에 있었습니다. 이 글에서는 가계부와 카드 청구서가 어긋나는 이유 3가지와, 제가 쓰는 확인 순서를 정리합니다.
어긋남은 대부분 신용카드에서 시작됩니다
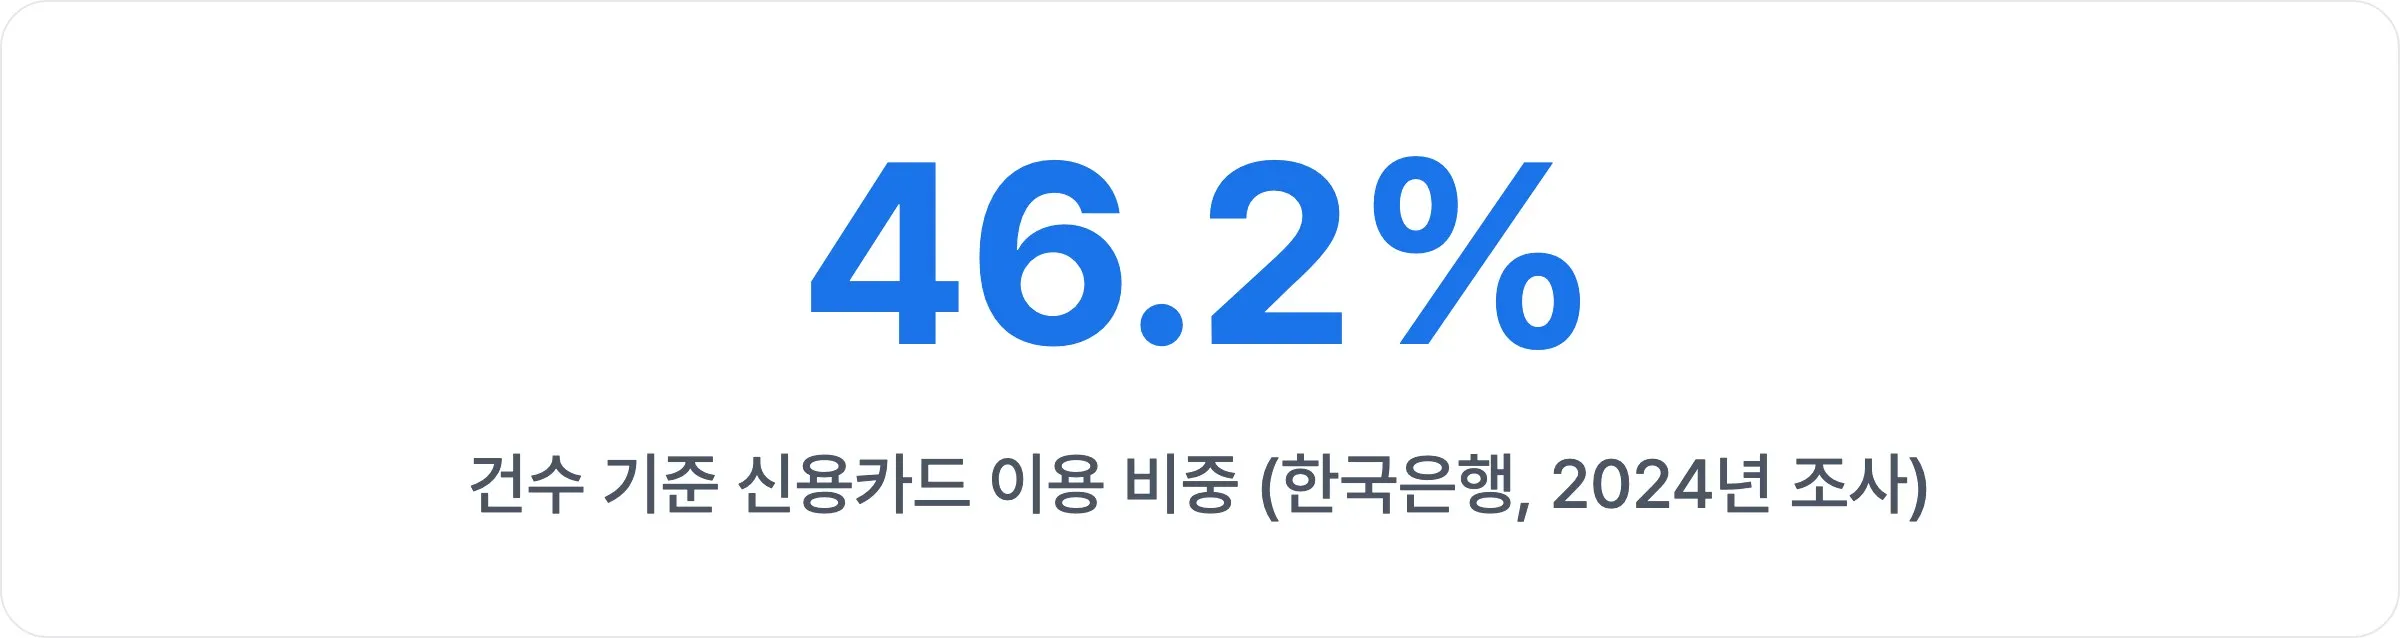
한국은행이 19세 이상 성인 3,551명을 조사해 발표한 2024년 지급수단 및 모바일금융서비스 이용행태 조사결과를 보면, 건수 기준으로 가장 많이 쓰인 지급수단은 신용카드였습니다. 신용카드가 46.2%, 체크카드가 16.4%, 현금이 15.9%였습니다.
체크카드와 현금은 쓴 날과 돈이 나가는 날이 같습니다. 반면 신용카드는 이 둘이 떨어져 있습니다. 그래서 가장 많이 쓰는 결제 수단이 곧 가계부가 가장 자주 어긋나는 지점이 됩니다.
결제일이 바뀌면 청구되는 기간도 바뀝니다
카드업계에서 쓰는 정확한 용어는 신용공여기간입니다. BC카드는 이것을 “카드로 물건을 사거나, 현금서비스를 받은 날로부터 대금을 결제하거나 돈을 갚은 날까지의 기간”이라고 설명합니다. 쉽게 말하면 이번 달 청구서에 어느 기간의 소비가 담기는지를 정하는 규칙입니다.
이 기간은 결제일에 따라 달라집니다. KB국민카드가 공개한 결제일별 이용 기간을 보면 차이가 분명합니다.
- 결제일 1일: 전전월 18일부터 전월 17일까지
- 결제일 14일: 전월 1일부터 전월 말일까지
- 결제일 25일: 전월 12일부터 당월 11일까지
결제일이 25일인 사람에게 8월 청구서는 8월의 소비가 아닙니다. 7월 12일부터 8월 11일까지의 소비입니다. 달력의 한 달과 청구서의 한 달이 애초에 다른 기간을 가리키는 셈입니다.
결제일이 14일이면 이용 기간이 전월 1일부터 말일까지라 달력 한 달과 맞아떨어집니다. 하지만 이 값이 모든 카드사에 똑같이 적용되지는 않습니다. 카드사에 따라 12일이나 13일이 그 역할을 하기도 하고, 삼성카드는 이용 기간이 영업일이나 카드사 사정으로 1~2일 변동될 수 있다고 안내합니다. 그래서 확인할 것은 “며칠이 정답인가”가 아니라 “내 카드사의 이용 기간표가 어떻게 되어 있는가”입니다.
카드 한 장 안에서도 기준이 갈립니다. BC카드가 안내하는 우리카드 결제일 14일 기준을 보면, 일시불과 할부는 전월 1일부터 말일까지지만 현금서비스는 전전월 16일부터 전월 15일까지로 따로 굴러갑니다.
할부와 리볼빙은 한 번의 소비를 여러 달로 나눕니다
할부는 결제한 날 총액이 한 번에 청구되지 않습니다. 나눠 낸 금액이 매달 조금씩 들어옵니다. 그래서 산 날에 총액을 적으면 청구서와 어긋나고, 청구된 달마다 나눠 적으면 무엇을 언제 샀는지가 흐려집니다.
리볼빙은 더 큰 폭으로 흔듭니다. 금융위원회는 결제성 리볼빙을 “이미 신용카드로 결제한 일시불 거래를 할부거래와 같이 수수료를 내고 매월 원금을 나누어 납부할 수 있는 서비스”라고 설명합니다. 이번 달 카드값의 일부만 내고 나머지를 다음 달로 넘기는 구조이므로, 청구된 금액과 실제로 쓴 금액이 서로 다른 숫자가 됩니다.
규모도 작지 않습니다. 여신금융협회 공시를 바탕으로 한 2026년 6월 기준 결제성 리볼빙 이월잔액은 6조 7,288억 원이었고, 카드사 평균 수수료율은 연 16~18% 수준으로 전해집니다. 금융위원회는 가입 사실을 인지하지 못한 채 이용하다 상환 부담을 지는 사례가 있다고 보고 리볼빙 설명서를 신설하고 권유 단계의 설명 의무 절차를 도입했습니다. 가계부가 매달 비슷한 폭으로 어긋난다면 리볼빙이 켜져 있는지부터 확인해볼 만합니다.
사용일 기준과 결제일 기준, 섞지 않는 것이 핵심입니다
기록 방식은 크게 두 가지입니다. 카드를 쓴 날에 적는 사용일 기준과, 통장에서 돈이 빠져나간 날에 적는 결제일 기준입니다.
사용일 기준은 “이번 달에 내가 얼마나 썼는가”를 보여줍니다. 예산 관리와 소비 습관을 보려면 이쪽이 맞습니다. 대신 통장 잔액과는 늘 시차가 생깁니다. 반대로 결제일 기준은 통장 잔액과 정확히 맞아떨어지지만, 이번 달 소비가 얼마였는지는 알기 어렵습니다.
어느 쪽이 더 낫다고 단정할 만한 공신력 있는 기준은 찾지 못했습니다. 다만 분명한 것이 하나 있습니다. 두 기준을 섞어 쓰면 어느 쪽으로도 맞지 않습니다. 카드 결제는 쓴 날에 적고 자동이체는 빠져나간 날에 적는 식으로 섞이는 순간, 합계는 어떤 숫자와도 대조할 수 없게 됩니다.
제가 쓰는 확인 순서
숫자가 어긋난 걸 발견하면 저는 아래 순서로 확인합니다.
- 카드사 홈페이지나 앱에서 결제일별 이용 기간표를 찾아 내 카드의 청구 기간을 적어둡니다. 카드가 여러 장이면 장마다 다릅니다.
- 할부와 리볼빙이 걸린 건이 있는지 확인합니다. 이 둘이 있으면 청구액과 소비액은 원래 다릅니다.
- 기록 기준을 사용일과 결제일 중 하나로 정하고, 모든 항목에 같은 기준을 적용합니다.
이 중 3번이 손이 가장 많이 갑니다. 결제 알림이 올 때마다 그 자리에서 적어두면 자연스럽게 사용일 기준으로 모이지만, 매번 앱을 열어 입력하는 일이 며칠을 못 갑니다. 머니핏이 결제 알림을 읽어 지출을 자동으로 기록하는 것도 이 지점을 덜어내기 위해서입니다. 알림은 결제가 승인된 시점에 오기 때문에 기록이 사용일 기준으로 일관되게 쌓이고, 카드와 계좌를 여러 개 연결해두면 결제일이 제각각인 내역도 하나의 타임라인에서 볼 수 있습니다.
결론 — 안 맞는 게 정상인 부분을 먼저 걷어냅니다
가계부와 카드 청구서가 안 맞을 때 가장 먼저 의심할 것은 내 기록이 아닙니다. 결제일이 정하는 청구 기간, 할부와 리볼빙, 그리고 뒤섞인 기록 기준입니다. 이 셋을 걷어내고 남는 차이만이 실제로 빠뜨린 지출입니다. 숫자를 맞추기 전에 기준을 하나로 정해두시길 권합니다.